
Büro & Beschaffung
PDF oder E-Rechnung? So ordnen Sie eingehende Dateien ein
Die Rechnung sieht wie ein PDF aus. Enthält sie auch strukturierte Rechnungsdaten? Hier erfahren Sie, woran sich die Formate unterscheiden und warum eine lesbare Datei noch keine Zahlungsfreigabe ist.
Das bekommen Sie
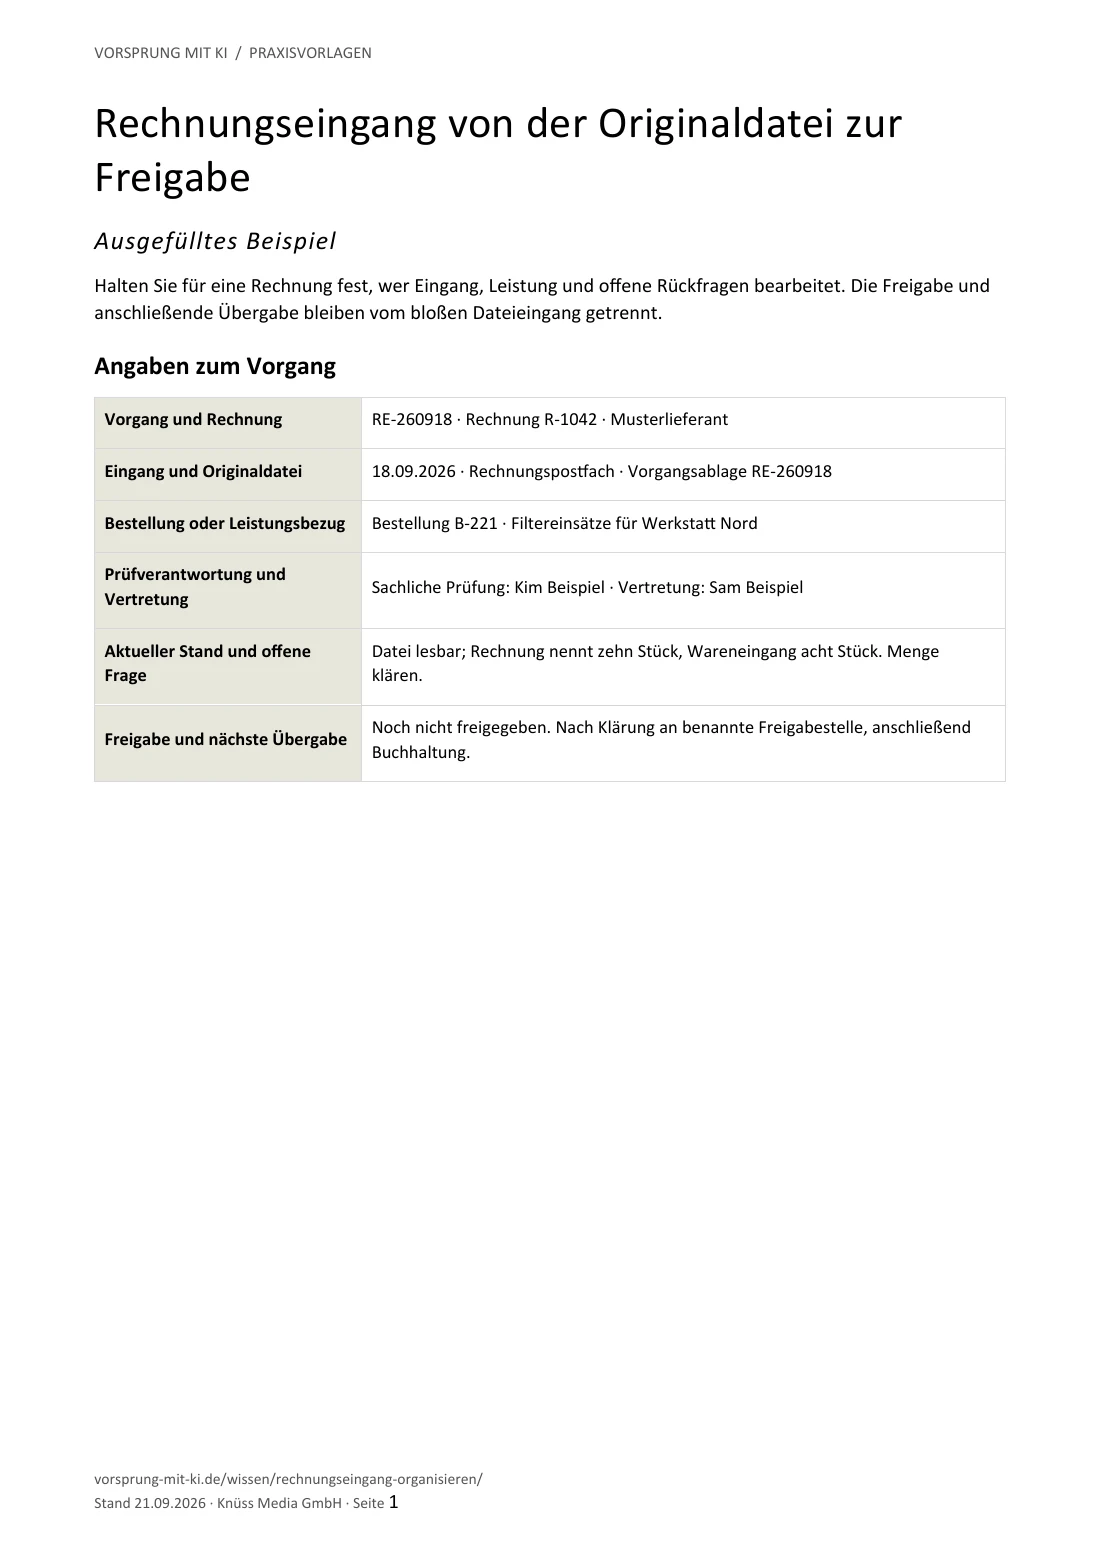
So sieht die ausgefüllte Vorlage aus. Laden Sie die leere Word-Datei herunter und passen Sie sie an Ihren nächsten Vorgang an.
Word-Vorlage herunterladenAusgefülltes Beispiel als PDF ansehenWeitere Formate und Einzeldateien
Kostenlos und ohne Anmeldung.
Weitere Formate und Einzeldateien
Word zum Bearbeiten, PDF zum Ausdrucken. Alle Dateien sind kostenlos und ohne Anmeldung verfügbar.
Rechnungseingang: von der Originaldatei zur Freigabe
Datei richtig, Menge falsch
- Eingang
Rechnung über zehn Filtereinsätze.
- Abgleich
Lieferschein nennt acht Stück.
- Nächster Schritt
Mengenabweichung klären, anschließend freigeben.
Auf dieser Seite
Was steckt in der Datei?
Eine E-Rechnung braucht ein strukturiertes elektronisches Format. § 14 UStG lässt Formate nach EN 16931 und den zugehörigen Syntaxen zu. Aussteller und Empfänger können auch ein anderes Format vereinbaren, wenn daraus alle gesetzlich erforderlichen Angaben richtig und vollständig in ein normkonformes oder damit interoperables Format extrahiert werden können. Das BMF nennt insbesondere XRechnung und ZUGFeRD ab Version 2.0.1, ausgenommen MINIMUM und BASIC-WL. Bei hybriden E-Rechnungen ist der strukturierte Teil maßgeblich, wenn er von der sichtbaren Darstellung abweicht.
Öffnen Sie strukturierte Rechnungsdaten mit einem geeigneten Viewer oder Ihrer Rechnungssoftware. Eine sichtbare PDF-Seite allein zeigt nicht, ob eingebettete Daten vorhanden sind und mit der Ansicht übereinstimmen.
| Eingang | Erkennbares Merkmal | Erster Arbeitsschritt |
|---|---|---|
| Einfaches PDF | Sichtbare Rechnung ohne strukturierte Rechnungsdaten | Als sonstige Rechnung einordnen |
| XRechnung | Strukturierte XML-Rechnungsdaten | Mit geeignetem Viewer darstellen |
| ZUGFeRD | PDF mit eingebetteten Rechnungsdaten | Profil und strukturierten Teil prüfen |
Quellen: BMF: Fragen und Antworten zur E-Rechnung · UStG § 14: Ausstellung von Rechnungen
Empfangen können heißt noch nicht ausstellen müssen
Inländische Unternehmen müssen seit dem 1. Januar 2025 E-Rechnungen empfangen können; das betrifft auch Kleinunternehmer. Laut BMF genügt für den technischen Empfang ein E-Mail-Postfach. Daraus folgt noch keine vollständige Lösung für Prüfung, Freigabe und Aufbewahrung.
Für die Ausstellung bestehen Ausnahmen, beispielsweise bei Kleinbeträgen bis 250 € brutto und bei Leistungen von Kleinunternehmern. Für Rechnungen an öffentliche Auftraggeber können zusätzlich eigene Regeln gelten. Klären Sie deshalb den konkreten Geschäftstyp.
Was bis Ende 2026 und 2027 noch möglich ist
§ 27 Absatz 38 UStG erlaubt für die dort erfassten Umsätze bis Ende 2026 weiterhin Papierrechnungen; ein anderes elektronisches Format wie eine einfache PDF setzt die Zustimmung des Empfängers voraus. Für 2027 verlängert sich diese Möglichkeit bei einem Vorjahresumsatz des Ausstellers von höchstens 800.000 €. Für bestimmte EDI-Verfahren besteht ebenfalls eine Übergangsregelung bis Ende 2027.
Diese Übergangsregeln zur Ausstellung verschieben nicht den bereits erforderlichen Empfang. Prüfen Sie beim eigenen Ausgang getrennt Umsatzzeitpunkt, Unternehmenskonstellation und einschlägige Ausnahme.
Quellen: UStG § 27: Übergangsregelung
Beispiel: Zehn Stück berechnet, acht geliefert
Die Rechnung über zehn Filtereinsätze lässt sich öffnen und besteht die Formatprüfung. Der Lieferschein nennt acht Stück. Deshalb erhält der Vorgang den Status „Menge klären“, bevor jemand die Zahlung freigibt.
Führen Sie technische Prüfung und sachlichen Abgleich als getrennte Schritte. So sieht auch die Vertretung, ob nur die Datei lesbar ist oder Bestellung, Lieferung und Preis bereits geprüft wurden.
- Originaldatei eindeutig dem Rechnungsvorgang zuordnen.
- Strukturierte Daten anzeigen und technische Auffälligkeiten festhalten.
- Rechnung mit Bestellung, Leistungsnachweis und bereits vorhandenen Rechnungen abgleichen.
- Ungeklärte Mengen, Beträge oder Empfängerangaben einer verantwortlichen Person zuweisen.
- Freigabe und anschließende Übergabe getrennt dokumentieren.
Einmal den ganzen Eingang durchspielen
Testen Sie mit der Buchhaltung Dateien aus E-Mails und Lieferantenportalen sowie eine Korrekturrechnung. Lassen sich Original, Rückfrage und Freigabe im gleichen Vorgang wiederfinden? Prüfen Sie zuerst die Funktionen Ihrer vorhandenen Rechnungssoftware und ergänzen Sie dort, wo noch Übertragungsarbeit bleibt.
Quellen zum Nachlesen
- BMF: Fragen und Antworten zur E-RechnungStand März 2026; Fragen 2, 4, 7, 8, 11, 12 und 12aNachgelesen am 20. September 2026
- UStG § 27: Übergangsregelung§ 27 Abs. 38 Nr. 1–3Nachgelesen am 20. September 2026
- UStG § 14: Ausstellung von Rechnungen§ 14 Absatz 1 Satz 3 und Satz 6 Nummern 1 und 2Nachgelesen am 20. September 2026
Eine Angabe ist überholt oder unklar? Hinweis senden.