
Büro & Beschaffung
Rechnungseingang organisieren: Wer prüft, klärt und gibt frei?
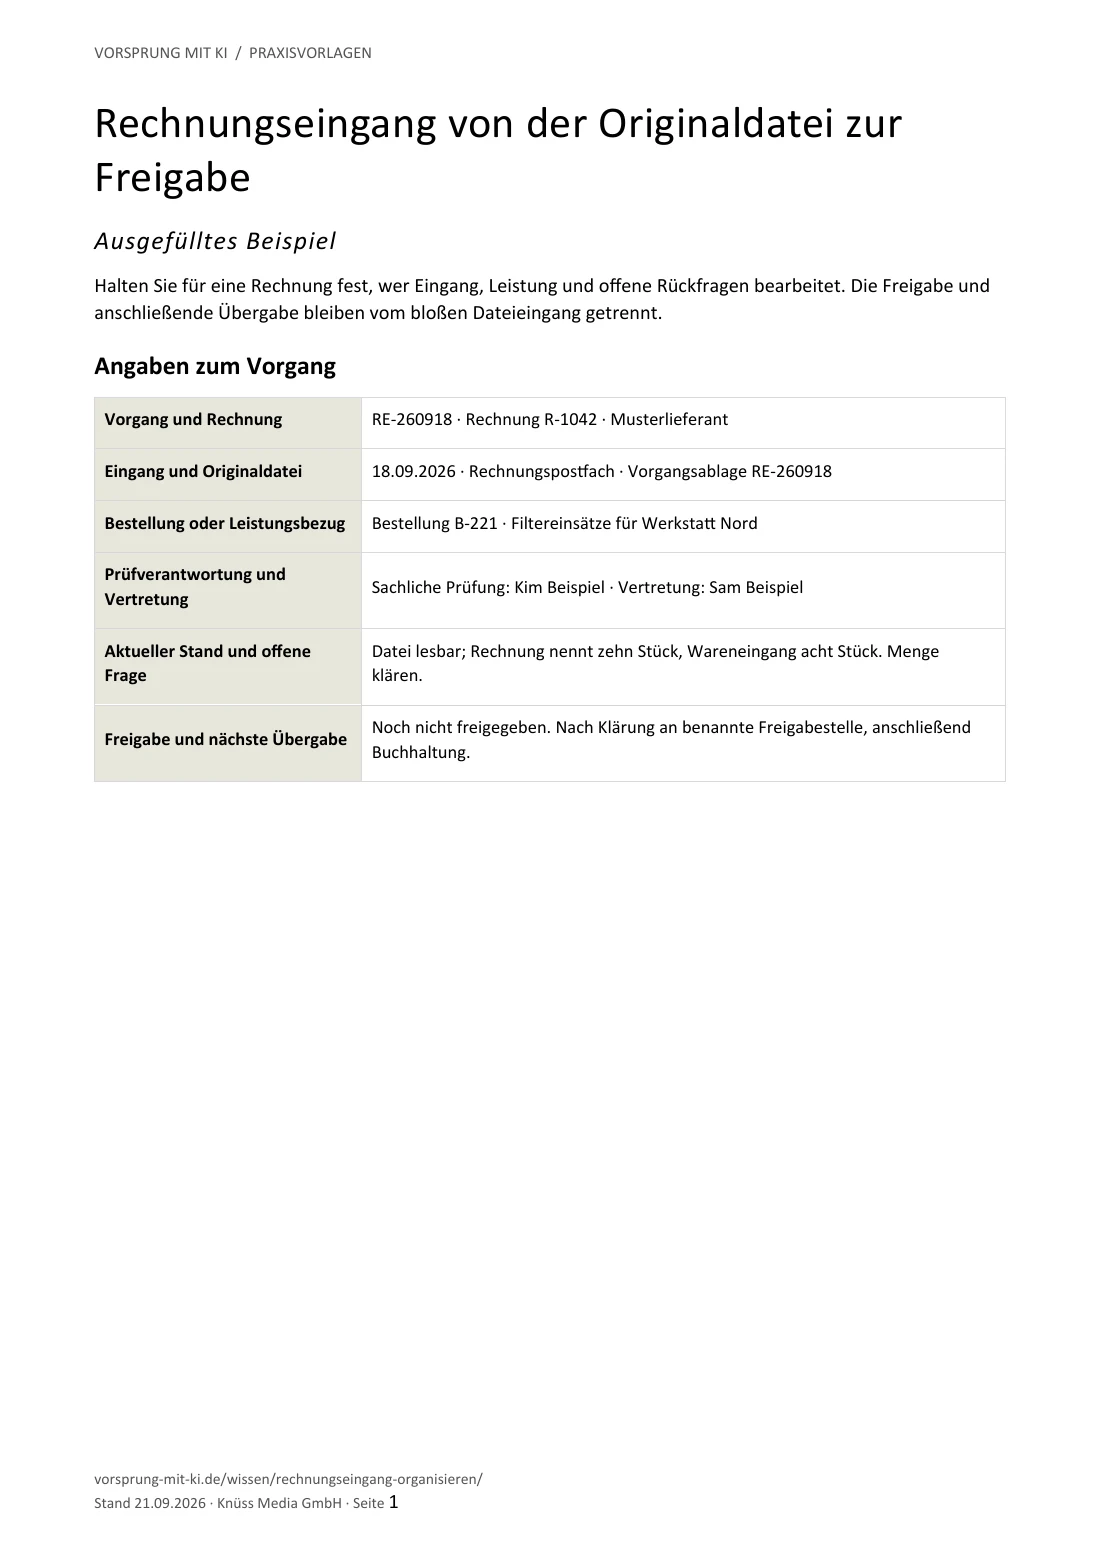
Eine Rechnung liegt im Postfach, eine Rückfrage beim Einkauf, die Buchhaltung wartet auf die Freigabe. Mit dieser Vorlage halten Sie fest, wer welchen Schritt übernimmt und wo der aktuelle Stand zu finden ist. Das ausgefüllte Beispiel zeigt eine Rechnung mit abweichender Liefermenge.
Das bekommen Sie
So sieht die ausgefüllte Vorlage aus. Laden Sie die leere Word-Datei herunter und passen Sie sie an Ihren nächsten Vorgang an.
Word-Vorlage herunterladenAusgefülltes Beispiel als PDF ansehenWeitere Formate und Einzeldateien
Kostenlos und ohne Anmeldung.
Weitere Formate und Einzeldateien
Word zum Bearbeiten, PDF zum Ausdrucken. Alle Dateien sind kostenlos und ohne Anmeldung verfügbar.
Rechnungseingang: von der Originaldatei zur Freigabe
Eine Rechnung mit offener Mengenfrage
- Zuordnen
Originalrechnung und Bestellung zusammenführen.
- Klären
Zehn Stück berechnet, acht geliefert: Lieferanten fragen.
- Übergeben
Korrektur und Freigabe zur Buchhaltung geben.
Auf dieser Seite
Eine Rechnung vom Eingang bis zur Übergabe verfolgen
Nehmen Sie einen abgeschlossenen Rechnungsvorgang und notieren Sie seine Stationen: Postfach oder Portal, zuständige Person, Freigabe und Ablage. Ergänzen Sie, was bei Urlaub, fehlender Bestellnummer oder einer strittigen Position passiert.
Schreiben Sie so, dass eine Vertretung handeln kann: Das Büro erfasst den Eingang, die auftraggebende Person bestätigt die Leistung, die Freigabestelle entscheidet über den nächsten Schritt. Halten Sie auch fest, wer Angaben ändern darf.
Beispiel: Rechnung mit Mengenabweichung
Rechnung R-1042 über zehn Filtereinsätze trifft am 18. September per E-Mail ein. Laut Wareneingang wurden acht geliefert. Das Büro verknüpft die Originaldatei mit Bestellung B-221 und setzt „Menge klären“.
Die Sachbearbeitung fragt beim Lieferanten nach. Eine Korrektur wird später demselben Vorgang hinzugefügt; die vorherige Datei bleibt erkennbar. Nach Klärung und dokumentierter Freigabe geht der Vorgang zur Buchhaltung.
| Schritt | Verantwortung | Ergebnis |
|---|---|---|
| Eingang zuordnen | Büroteam | Original und Bestellung verknüpft |
| Leistung prüfen | Auftraggebende Person | Abweichung 10 zu 8 Stück erfasst |
| Klärung verfolgen | Benannte Sachbearbeitung | Rückfrage und Antwort dokumentiert |
| Freigabe übergeben | Freigabestelle | Geklärter Vorgang an Buchhaltung |
Diese Angaben braucht auch die Vertretung
Beschreiben Sie Normalweg und Ausnahmen im selben Ablaufbogen. Bei jeder Übergabe müssen Unterlagen und Status erkennbar sein. Verwenden Sie „Eingang erfasst“ oder „zur Zahlung freigegeben“ statt des mehrdeutigen „erledigt“.
Für die Aufbewahrung von Rechnungen enthält § 14b UStG eigene Vorgaben. Legen Sie mit Ihrer steuerlichen Betreuung fest, welche Dateien und zugehörigen Informationen Ihr Verfahren wie aufbewahrt. Ein Ausdruck oder eine zusätzliche PDF-Ansicht darf nicht ungeprüft an die Stelle der empfangenen strukturierten Daten treten.
- Zuständigkeit einschließlich Vertretung.
- Prüfschritte mit verständlichen Statusbezeichnungen.
- Umgang mit Dubletten, Korrekturen und fehlenden Angaben.
- Ablage, Zugriffsrechte und nachvollziehbare Änderungen.
Quellen: UStG § 14b: Aufbewahrung von Rechnungen · BMF: Fragen und Antworten zur E-Rechnung
Den Ablauf in Ihre Verfahrensdokumentation übernehmen
Die Vorlage beschreibt einen einzelnen Arbeitsablauf. Ihre betriebliche Verfahrensdokumentation umfasst darüber hinaus, wie Belege entstehen, geprüft, aufbewahrt und wiedergefunden werden. Stimmen Sie diese mit Ihrer steuerlichen Betreuung ab.
Die AWV bietet eine weiterführende Musterverfahrensdokumentation zur Belegablage. Die verlinkte Fassung stammt vom 19. Oktober 2015 und muss an heutige Abläufe und Anforderungen angepasst werden.
Lassen Sie eine Vertretung einen Vorgang anhand Ihrer Beschreibung suchen und eine offene Frage zuordnen. Wenn Software, Zuständigkeit oder Ablage wechselt, aktualisieren Sie den Ablaufbogen.
Quellen zum Nachlesen
- UStG § 14b: Aufbewahrung von Rechnungen§ 14b Abs. 1Nachgelesen am 20. September 2026
- AWV: Musterverfahrensdokumentation zur BelegablageAbschnitte Für Unternehmen und Hinweise für Verbände und andere Multiplikatoren; verlinktes PDF, Seiten 1–2, V1.0, Stand 19.10.2015Nachgelesen am 20. September 2026
- BMF: Fragen und Antworten zur E-RechnungStand März 2026, Frage 13: Aufbewahrung strukturierter RechnungsdatenNachgelesen am 20. September 2026
Eine Angabe ist überholt oder unklar? Hinweis senden.