
Immobilien & Verwaltung
Nebenkostenabrechnung: Welche Fristen gelten?
Für die Betriebskostenabrechnung 2025 bleibt bei einem kalenderjährlichen Abrechnungszeitraum grundsätzlich bis zum 31.12.2026 Zeit für die Mitteilung. Hier erfahren Sie, für welchen Fall diese Frist gilt und wie Sie Belegprüfung, Freigabe und Mitteilung rechtzeitig organisieren.
Das bekommen Sie
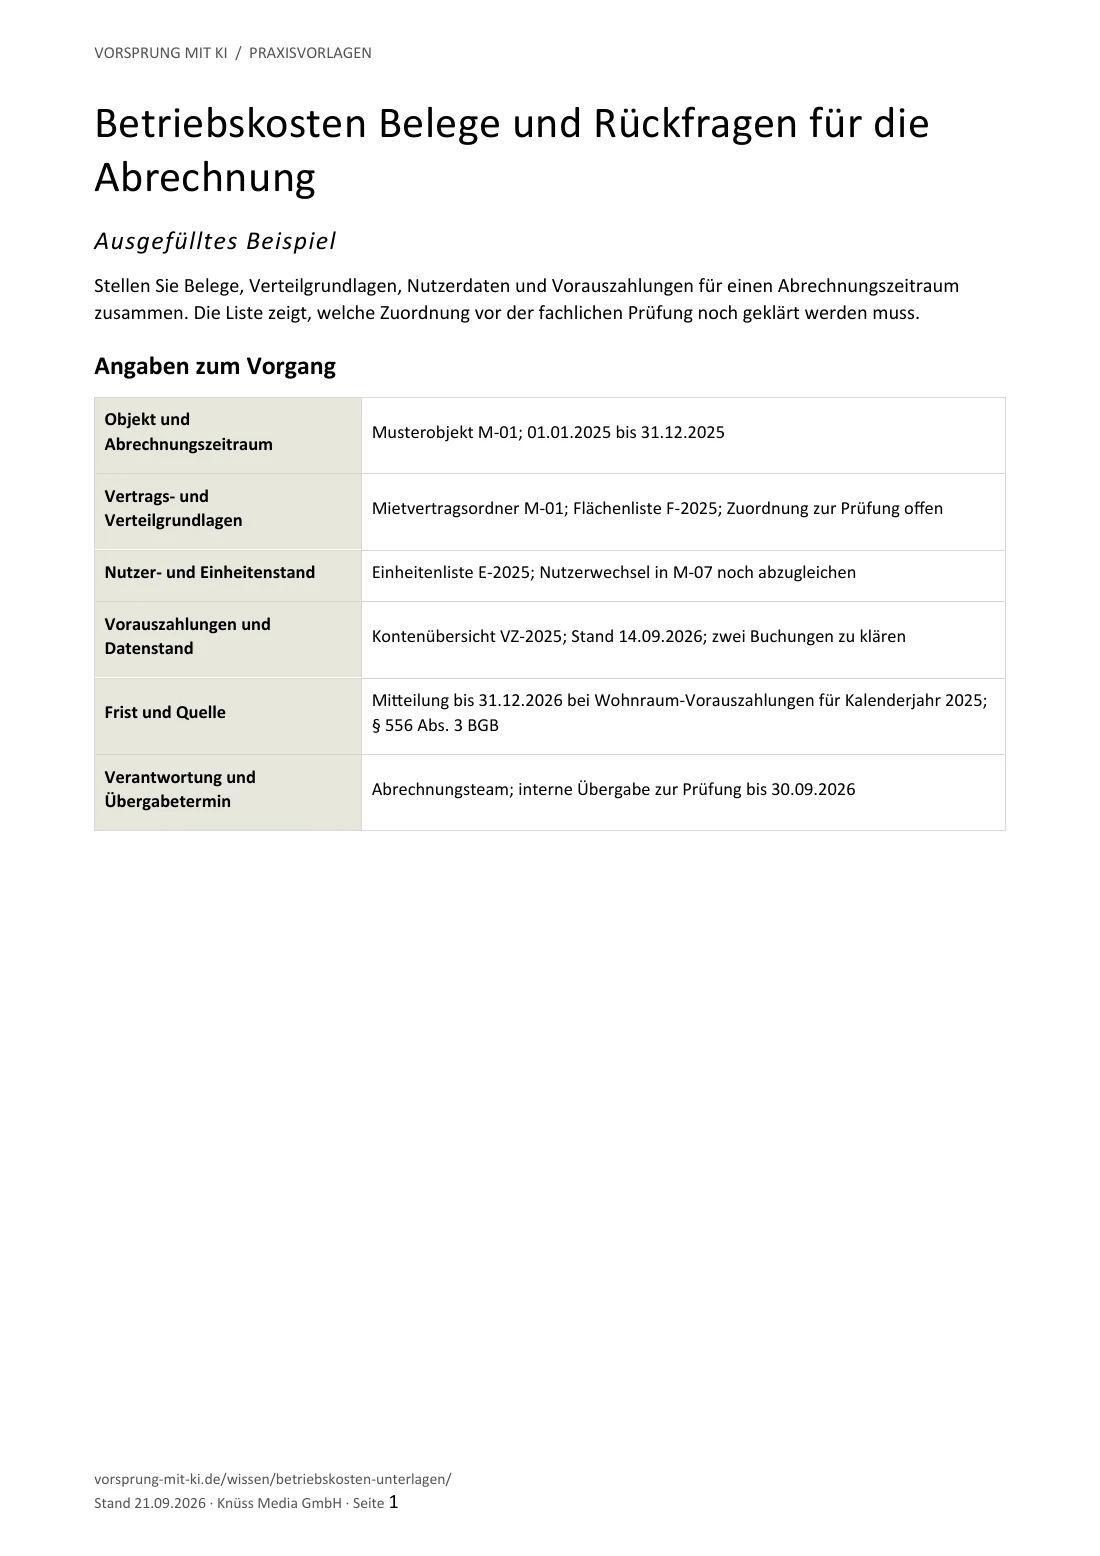
So sieht die ausgefüllte Vorlage aus. Laden Sie die leere Word-Datei herunter und passen Sie sie an Ihren nächsten Vorgang an.
Word-Vorlage herunterladenAusgefülltes Beispiel als PDF ansehenWeitere Formate und Einzeldateien
Kostenlos und ohne Anmeldung.
Weitere Formate und Einzeldateien
Word zum Bearbeiten, PDF zum Ausdrucken. Alle Dateien sind kostenlos und ohne Anmeldung verfügbar.
Betriebskosten: Belege und Rückfragen für die Abrechnung
Abrechnung 2025: vom Zeitraum zur Mitteilung
- 31.12.2025
Der kalenderjährliche Abrechnungszeitraum endet.
- Herbst 2026
Interner Plan: Belege bis 30.09., Rückfragen bis 31.10., Freigabe bis 30.11.
- 31.12.2026
Endtermin für die Mitteilung nach § 556 Absatz 3 BGB.
Auf dieser Seite
Für welchen Fall gelten die zwölf Monate?
Die Regel betrifft Betriebskostenvorauszahlungen bei Wohnraummiete. Prüfen Sie den Vertrag: Eine Vorauszahlung und eine Pauschale sind nach § 556 Absatz 2 unterschiedliche Vereinbarungen.
Lesen Sie Beginn und Ende des tatsächlichen Abrechnungszeitraums ab. Er kann vom Kalenderjahr abweichen. Die Frist beginnt mit dessen Ende; eine später eintreffende Handwerkerrechnung setzt sie nicht neu in Gang.
Was bei einer verspäteten Abrechnung passiert
Nach Fristablauf ist eine Nachforderung des Vermieters nach § 556 Absatz 3 grundsätzlich ausgeschlossen. Eine Ausnahme gilt, wenn der Vermieter die verspätete Geltendmachung nicht zu vertreten hat. Das muss anhand der tatsächlichen Umstände geklärt werden.
Abgerechnet werden muss trotzdem. Auch ein Guthaben des Mieters entfällt nicht allein wegen der Verspätung. Stellen Sie den Vorgang deshalb weiter fertig und prüfen Sie das Ergebnis.
Für Einwendungen des Mieters läuft eine eigene Frist: zwölf Monate nach Zugang der Abrechnung. Auch hier kennt das Gesetz eine Ausnahme für nicht zu vertretende Verspätung. Halten Sie beide Fristen getrennt.
Beispiel: Die Abrechnung für das Kalenderjahr 2025
Für den Zeitraum 01.01.2025 bis 31.12.2025 endet die gesetzliche Mitteilungsfrist am 31.12.2026. Eine Verwaltung plant intern früher: Belegprüfung bis 30.09., Rückfragen bis 31.10. und Freigabe bis 30.11.2026.
Diese drei internen Termine sind frei gewählte Arbeitstermine. Die Mitteilung bleibt ein eigener Schritt nach der Erstellung und Freigabe. Eine fertige PDF im Ordner zeigt noch nicht, dass die Abrechnung mitgeteilt wurde.
Was in die Fristenliste gehört
Erfassen Sie Objekt, Abrechnungszeitraum, Grundlage der Frist, zuständige Person und nächste Aktion. So zeigt die Liste, ob ein Beleg fehlt, die Freigabe aussteht oder die Mitteilung noch offen ist.
Formulieren Sie Rückfragen genau: „Abrechnungszeitraum endet am 30.06.; geltende Regel und Enddatum bestätigen.“ Nach der Klärung wird die bestätigte Frist mit ihrer Grundlage eingetragen.
- Vertragsart und Vorauszahlung oder Pauschale feststellen.
- Abrechnungszeitraum dokumentieren.
- Gesetzlichen Endtermin und interne Arbeitstermine getrennt führen.
- Fehlende Unterlagen mit zuständiger Person nachhalten.
- Erstellung, Freigabe und tatsächliche Mitteilung als getrennte Ereignisse dokumentieren.
Offene Belege nicht bis zum Endtermin liegen lassen
Führen Sie fehlende Unterlagen mit Belegbezug, konkreter Rückfrage und Wiedervorlage. Die Vorbereitungsliste zeigt dem Team, was bereits zur Prüfung bereitsteht und wo es nachfassen muss.
Quellen zum Nachlesen
- BGB § 556: Vereinbarungen über BetriebskostenAbsatz 2: Pauschale und Vorauszahlung; Absatz 3 Sätze 1 bis 6: Abrechnung, Nachforderung und EinwendungenNachgelesen am 20. September 2026
Eine Angabe ist überholt oder unklar? Hinweis senden.